相続税を現金で払えないとき。実家を売るか、延納・物納かを分けて考える
親から相続した実家。思い出のある家をできれば残したいけれど、預貯金はそれほど多くなく、相続税を現金で払えるだろうか、と不安になる。相続した財産の大部分が実家の土地と建物で、手元の現金が少ないとき、納税のためにこの家を売らなければならないのだろうか、と立ち止まる人は少なくありません。
相続税は、原則として相続の開始を知った日の翌日から10か月以内に、現金で一度に納めるのが基本です。ただし、一度に現金で納めるのが難しいときのために、何年かに分けて金銭で納める「延納」と、財産そのもので納める「物納」という方法が用意されています。この記事では、国税庁のタックスアンサーに書かれている延納・物納の要件と、「実家を売って現金で納める」という選び方を並べ、どれを選ぶにも出発点になる「今いくらで売れるか」を確かめる順番を整理します。個別の税額や、特定の土地が物納の対象になるかどうかは、この記事では判断しません。
「払えないかもしれない」という不安を三つに分ける
相続した実家の相続税が払えるか不安なとき、その不安には性質の違うものが混ざっています。分けて眺めると、何から確かめればよいかが見えてきます。立ち止まりやすいのは、次のような三つの気持ちです。
- 現金が足りないという不安相続した財産の多くが土地・建物で、納税に充てられる預貯金が少ない。手元の現金で足りるのか見当がつかない。
- 実家を手放すことへの迷い売れば現金はできるが、育った家、親の暮らした家を残したい気持ちがある。売ると決めきれない。
- 家族・きょうだいの意見の違い誰が納税資金を出すのか、売るのか残すのかで考えが分かれ、話を切り出しにくい。
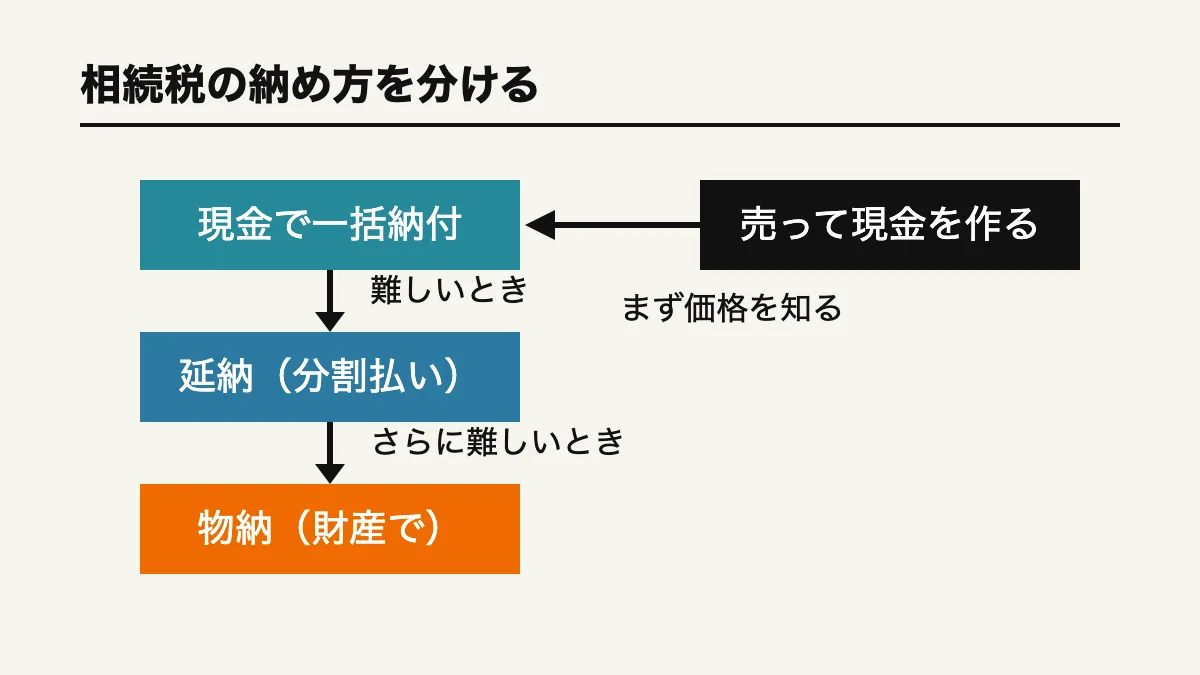
結論から言えば、相続税は10か月以内に現金で一括して納めるのが原則で、それが難しいときは延納(分割して金銭で納める)、延納でも難しいときは物納(財産で納める)という順に検討します。これと並んで、実家を売って現金を作り、一括で納めるという選び方もあります。どれを選ぶにも、実家が今いくらで売れそうかという価格の見当が出発点になります。価格の見当がつくと、延納の分割額を預貯金や収入で払えそうか、売れば現金で納めたうえで手元にいくら残るか、を具体的な数字で比べられるからです。
出典: 国税庁『No.4205 相続税の申告と納税』(令和8年4月1日現在法令等。確認日: 2026年11月9日)
相続税は10か月以内に、現金で納めるのが原則
国税庁の説明によると、相続税の申告と納税は、被相続人が死亡したことを知った日の翌日から10か月以内に行うことになっています。この期限の日が土曜日・日曜日・祝日などに当たるときは、これらの日の翌日が期限です。納税は、この申告期限と同じ日までに済ませる必要があります。
納め方は金銭で一度に納付するのが原則です。窓口での現金納付のほか、口座から引き落とすダイレクト納付やインターネットバンキング、クレジットカード納付といった方法も案内されていますが、いずれも「お金で納める」点は同じです。期限までに納めないと、加算税や延滞税がかかる場合があります。つまり、相続が起きてから納税までに与えられた時間は、思っているより長くありません。10か月のうちに、遺産分割の話し合い、相続登記、納税資金の用意までを進める必要があります。
手元の現金だけでは足りないと分かったときに、慌てずに済むよう、早い段階で「いくら足りないか」をつかんでおくことが大切です。足りない金額が見えてはじめて、次に説明する延納・物納を使うのか、実家を売って現金を作るのかという選択に進めます。
出典: 国税庁『No.4205 相続税の申告と納税』(令和8年4月1日現在法令等。確認日: 2026年11月9日)
延納は「何年かに分けて金銭で納める」方法
延納は、相続税を一度に金銭で納めるのが難しいときに、何年かに分けて金銭で納める方法です。国税庁のページでは、延納を使うには次の四つをすべて満たす必要があるとされています。
- 相続税額が10万円を超えること納める相続税額そのものが一定額を超えていることが前提になる。
- 金銭で納めるのが難しい事情があること一度に金銭で納付することを困難とする事由があり、かつ、その困難とする金額の範囲内であること。
- 担保を提供すること延納税額と利子税の額に相当する担保を提供する。ただし延納税額が100万円以下で、延納期間が3年以下なら担保はいらない。
- 期限までに申請書を出すこと納期限または納付すべき日までに、延納申請書に担保提供関係書類を添えて税務署長に提出する。
気をつけたいのは、延納は「金銭で納められないから待ってもらう」仕組みではなく、「一度にではなく分けて金銭で納める」仕組みだという点です。したがって、分割したそれぞれの回で納めるお金の当てが必要です。実家を貸して家賃収入があるとか、給与や年金から少しずつ回せるといった見込みがあるかどうかが、延納を選べるかの分かれ目になります。また、延納している期間は利子税の納付が必要です。利子税の割合は延納特例基準割合に連動して変わるため、申請の際に税務署で確認することになります。
出典: 国税庁『No.4211 相続税の延納』(令和8年4月1日現在法令等。確認日: 2026年11月9日)
延納できる期間は、不動産等の割合で変わる
延納できる期間(分割して納められる最長の年数)は、相続した財産に占める不動産等の割合によって変わります。国税庁のページによれば、おおむね次のように区分されています。実家のような不動産が財産の多くを占める場合は、その不動産等に対応する部分について、比較的長い年数に分けられる仕組みです。
| 不動産等の割合 | 不動産等に対応する部分の延納期間の上限 | 動産等に対応する部分 |
|---|---|---|
| 75%以上 | 最長20年 | 原則10年 |
| 50%以上75%未満 | 最長15年 | 原則10年 |
| 50%未満 | 一般的には最長5年 | |
年数が長く取れるほど、一回あたりの納付額は小さくなります。ただし、期間が延びればその分だけ利子税を納める期間も長くなります。「長く分けられるから安心」と単純には言えず、総額でいくらを、どのくらいの期間、どう工面するのかを見ておくことが欠かせません。分割払いを続けられそうかは、実家を残して貸すのか、ほかの収入で払うのか、といった前提とあわせて考える必要があります。
広告
売却査定
今の価格から、納税の見通しを立てる
査定は無料で、依頼したからといって売らなければならないわけではありません。複数の会社の見立てを比べると、売って納められるか、残して分割で払えるかを数字で考えやすくなります。ボタンからはリビンマッチ(リビン・テクノロジーズ株式会社)の外部サイトへ移動します。
リビンマッチの売却査定フォームへ進む物納は「延納でも納められないとき」の最後の手段
物納は、相続税を金銭ではなく財産そのもので納める方法です。ただし、いつでも選べるわけではありません。国税庁のページでは、物納を申請するには、まず延納によっても金銭で納めるのが難しい事情があり、かつその納付を困難とする金額を限度とすること、が条件とされています。つまり、現金一括が難しい、延納でも難しい、という順番を踏んで、なお納められない部分についてのみ検討する仕組みです。
物納に充てられる財産には順位があります。実家の土地・建物のような不動産は、次のうち第1順位に入ります。
- 第1順位不動産、船舶、国債証券、地方債証券、上場株式等(一定のものを除く)。
- 第2順位非上場株式等(一定のものを除く)。
- 第3順位動産。
さらに、物納できる財産は、そのまま国が管理・処分しづらいものだと認められません。境界が明らかでない土地や、権利関係に争いがある土地などは「管理処分不適格財産」として物納に充てられないことがあります。物納が認められた場合に相続税に充当される価額(収納価額)は、原則として相続税の課税価格の計算の基礎となったその財産の価額です。市場で売ったら付くかもしれない価格とは別のものさしになる、という点も押さえておきたいところです。要件が細かく、準備する書類も多いため、物納はあくまで最後の手段として位置づけられています。
出典: 国税庁『No.4214 相続税の物納』(令和8年4月1日現在法令等。確認日: 2026年11月9日)
「売って現金で納める」という選び方
延納も物納も、どちらかといえば「実家を手元に残す」ことを前提にした仕組みです。これに対して、実家を売って現金を作り、その現金で一括して納める、という選び方もあります。住む予定がなく、残しても管理の負担が続くだけなら、売って現金で納めてしまうほうが、その後の手続きがすっきりすることも少なくありません。
ただし、売却には時間がかかります。買い手を探し、契約し、代金を受け取るまでに数か月かかることもあり、納税の期限である10か月から逆算すると、早めに動き出す必要があります。売る前提として相続登記(亡くなった人から相続人への名義変更)を済ませておく必要もあります。登記の期限や進め方は相続登記の3年と、遺産分割のあとにもう一度ある3年で整理しています。
また、実家を売って利益(譲渡所得)が出た場合は、その利益に対して譲渡所得税がかかります。相続した財産を一定の期間内に売ったときに、納めた相続税の一部を取得費に加えられる特例などもあり、使えるかどうかは国税庁のページで要件を確認できます。売って現金で納める場合は、売却代金から譲渡所得税や諸費用を引いて納税に回せる額がいくら残るかを、あらかじめ見積もっておくと、納税資金の計画が立てやすくなります。
払えるかどうかは「今いくらで売れるか」で見えてくる
ここまでの三つの選び方(延納・物納・売却)は、どれも実家の価格が分からないままでは比べられません。延納を選ぶとしても、分割額を払い続けられるかは、残して貸した場合の家賃や、売らずに持ち続けた場合の維持費と並べて考えます。売って納めるなら、売却代金から税や費用を引いて手元に残る額が、不足している納税資金を上回るかどうかが判断の軸になります。いずれも、出発点は「この実家は今いくらで売れそうか」という価格の見当です。
| 方法 | お金の向き・特徴 | 向いていそうな場合 |
|---|---|---|
| 延納(分割) | 税額を数年〜最長20年に分けて金銭で納める。利子税がかかり、少額を除き担保が必要。 | 実家を残したく、分割なら預貯金や家賃・収入で払える見込みがあるとき。 |
| 物納(財産で) | 不動産などの財産で納める。延納でも難しい場合に限る。要件が細かい。 | 現金化も延納も難しく、要件を満たす財産があるとき。 |
| 売って納める | 実家を売って現金を作り、一括で納める。売却益には譲渡所得税。 | 住む予定がなく、売って現金で納めたうえで手元を整理したいとき。 |
価格の見当をつける方法のひとつが、不動産会社に査定を依頼することです。査定は多くの場合無料で、依頼したからといって売らなければならないわけではありません。一社だけでなく複数の会社に依頼して見立てを比べると、価格の幅や、売りやすさ・売りにくさの見方の違いも分かります。査定価格の読み方や、依頼する前にそろえておく資料は相続した実家の査定価格をどう読むかで整理しています。納税の期限という時間の制約があるからこそ、価格を早めに知っておくことが、落ち着いて選ぶための土台になります。
相続した実家の納税メモ(確かめる順番)
- 納税の期限を確かめる相続の開始を知った日の翌日から10か月以内。期限が土日祝なら翌日。
- 充てられる現金を数える預貯金、受け取る生命保険金、ほかの相続人が出せる額などを合計する。
- 不足額を出す相続税の見込み額から、充てられる現金を引いて、足りない金額をはっきりさせる。
- 延納・物納の要件を当てはめる相続税額が10万円を超えるか、金銭で納めるのが難しいか、担保になる財産があるかを確かめる。
- 実家の今の価格を調べる売れば現金で納められるか、残すなら分割で払えるかを、価格の見当とあわせて数字で比べる。
どの方法を選ぶにせよ、順番としては「期限を確かめる」「不足額を出す」「価格を知る」の三つを早めに済ませておくと、延納・物納の申請の検討も、売却の準備も、落ち着いて進められます。
広告
売却査定
納税資金の見通しを、価格から立てる
売って納めるか、残して分割で払うかを決める前に、まず今の価格を知っておくと判断の土台になります。査定は無料で、複数の会社に依頼して比べられます。ボタンからはリビンマッチ(リビン・テクノロジーズ株式会社)の外部サイトへ移動します。
リビンマッチの売却査定フォームへ進むあわせて読む
- 相続した実家の査定価格をどう読むか。依頼前の準備と、家族での使い方納税資金を考える出発点になる、査定価格の読み方と依頼前の準備を整理しています。
- 相続登記の3年と、遺産分割のあとにもう一度ある3年実家を売る前提になる相続登記の期限と進め方をまとめています。
カテゴリの一覧はT02 相続 × 戸建てから辿れます。