転勤で家を離れる間に、建物の価値と税の計算は築年数でどう変わるか
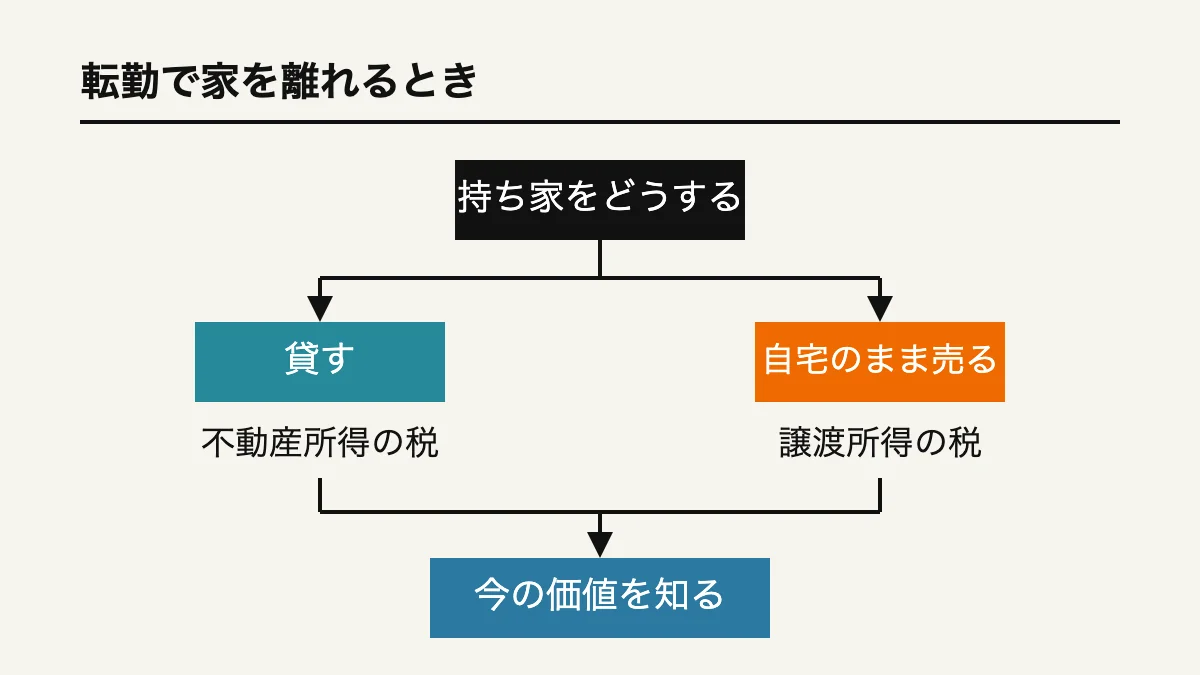
転勤の内示が出ても、持ち家を「貸す」か「自宅のまま売る」かをすぐには決めきれない人は多いと思います。いつ戻れるか読めない、家族が転校や転居をどう受け止めるか、そして売るにしても貸すにしても今が動くべき時なのか——。決めかねているうちに時間だけが過ぎていき、その間も建物は1年ずつ古くなっていきます。
このコラムでは、迷っている間に進む「築年数」という物差しに注目します。建物の価値は時間とともに下がる傾向があること、そして税の世界では「貸す場合」と「自宅のまま売る場合」とで、建物の価値を数える物差しそのものが違うことを、国税庁の資料で確かめながら整理します。数字や制度は判断材料の一つで、最終的な税額や適用の可否は取得時期や個別事情で変わるため、所轄の税務署か税理士に確認することを前提に読んでください。
転勤で決めかねるとき、まず分けたい3つの不安
「売る・貸す・空けて残す」をいきなり比べようとすると、気持ちが重くなって手が止まりがちです。まずは漠然とした不安を、質の違う3つに分けてみると整理しやすくなります。分けたうえで、それぞれに「事実で埋められる部分」と「家族で話し合う部分」があることが見えてきます。
- 戻れるかの不安いつ戻るか読めない。貸すと戻るときに空けてもらえるか、定期借家か普通借家かで条件が変わる。
- 資産としての不安迷う間に建物は古くなる。今の価値はいくらか、税の計算では価値をどう数えるのか。
- 家族の気持ちの不安思い出のある家を手放すこと、転校や単身赴任の是非。数字だけでは決められない。
この記事で主に扱うのは2つ目の「資産としての不安」です。結論から言えば、建物の価値は築年数とともに下がる傾向があり、しかも税の計算では貸すか売るかで物差しが分かれます。だからこそ、迷っている今の時点で「売ったらいくらか」という現在の価格感を一度つかんでおくと、3つの不安のうち数字で埋められる部分がはっきりし、家族で話し合う部分に時間を使えるようになります。
建物の価値は築年数とともに下がる傾向がある(土地とは分けて考える)
戸建ての価格は、土地の価格と建物の価格に分けて考えると見通しが良くなります。土地は使っても摩耗せず、価値はその地域の需要や地価で動きます。一方で建物は、時間の経過や使用によって傷み、価値が減っていく資産です。国税庁は減価償却を、資産の取得にかかった金額を一定の方法で各年分の必要経費として配分していく手続と説明し、建物を時間の経過とともに価値が減っていく資産に位置づけています。
つまり、同じ家でも「土地は地域の相場しだい」「建物は年々目減りする傾向」という2つの性質が重なっているわけです。転勤で判断を先送りしている間も、建物の側はこの時計が止まりません。だからこそ、迷いの期間を「仕方なく過ぎる時間」にせず、今の価格を知り、税の数え方を押さえる時間に変えておく意味があります。土地が値上がりしている地域なら全体の価格が下がらないこともありますが、その見極めにも現在の価格を知ることが出発点になります。
出典: 国税庁 タックスアンサー『No.2100 減価償却のあらまし』(令和8年4月1日現在法令等。確認日: 2026年10月20日)
貸す場合の税:家賃は不動産所得になり、建物は減価償却する
転勤中に持ち家を貸すと、受け取る家賃は「不動産所得」になります。国税庁は不動産所得を土地や建物などの貸付けによる所得とし、所得の金額は「総収入金額−必要経費」で計算すると示しています。必要経費になるものには、固定資産税、損害保険料、修繕費などに加えて「減価償却費」が挙げられています。
ここで建物の価値の目減りが、税の計算に正面から入ってきます。貸している建物は毎年、法定耐用年数に応じて計算した減価償却費を必要経費に算入します。平成19年4月1日以後に取得した資産の定額法は「取得価額×定額法の償却率」で、償却費は原則として毎年同額になります。木造・合成樹脂造の住宅用建物の法定耐用年数は22年で、これに対応する定額法の償却率は0.046です。たとえば建物部分の取得価額が1,000万円なら、1年あたりの償却費はおおむね46万円(1,000万円×0.046)という計算になります。
貸すという選択は、家賃収入が入る一方で、この減価償却を通じて「建物の価値が年々減っていく」ことが帳簿にも表れます。収入と経費、そして手残りを見積もるうえで、建物の取得価額と築年数は欠かせない数字です。確定申告が必要になる点も含め、貸す前に押さえておきます。
出典: 国税庁 タックスアンサー『不動産収入を受け取ったとき(不動産所得)』(タックスアンサー番号1370)(令和8年4月1日現在法令等。確認日: 2026年10月20日)、国税庁 タックスアンサー『No.2106 定額法と定率法による減価償却』(令和8年4月1日現在法令等。確認日: 2026年10月20日)。耐用年数22年に対応する定額法の償却率0.046は、減価償却資産の耐用年数等に関する省令 別表第八(定額法の償却率)によります。
構造で違う法定耐用年数を見比べる
建物の価値を税で数えるときの土台になるのが、構造ごとの法定耐用年数です。住宅用の建物では、木造・合成樹脂造が22年、れんが造・石造・ブロック造が38年、鉄骨鉄筋コンクリート造・鉄筋コンクリート造が47年と定められています。木造戸建ては、鉄筋コンクリート造の集合住宅などに比べて短い年数で設定されています。
耐用年数が短いほど、1年あたりの償却率は大きくなります。木造(22年)の定額法の償却率0.046に対し、年数が長い構造ほど1年あたりの目減り幅は小さく表れます。これは税の計算上の目安であり、実際の売買価格そのものではありませんが、木造戸建てで「迷う間に建物の価値が動きやすい」ことを示す一つの根拠になります。なお、同じ木造でも木骨モルタル造は20年、金属造は骨格材の肉厚によって19年・27年・34年と分かれます。自分の家の構造がどれに当たるかは、建築時の書類や登記の記載で確かめます。
出典: 国税庁『耐用年数(建物/建物附属設備)』(確認日: 2026年10月20日)、国税庁 タックスアンサー『No.2100 減価償却のあらまし』(令和8年4月1日現在法令等。確認日: 2026年10月20日)
広告
売却の価格感
迷っているうちに、今いくらで売れるかを一度見ておく
貸すか売るかを決める前でも、現在の価格感は共通の判断材料になります。査定の依頼は無料で、依頼したからといって売る義務はありません。複数の不動産会社の見方を比べると、価格の幅や根拠が分かります。ボタンからはリビンマッチ(リビン・テクノロジーズ株式会社)の外部サイトへ移動します。
リビンマッチの売却査定フォームへ進む自宅のまま売る場合の税:取得費は非業務用の計算で建物を減価させる
一方、貸さずに自宅のまま(または住まなくなってから)売る場合は、税の数え方が変わります。売ったときの譲渡所得は「譲渡価額−(取得費+譲渡費用)」で計算し、このうち建物の取得費は、購入代金などの合計額から所有期間中の減価償却費相当額を差し引いて求めます。貸していないマイホームのように事業に使っていない「非業務用」の建物でも、売るときの取得費の計算では建物の目減りを反映させる点に注意が必要です。
非業務用建物の減価償却費相当額は、建物の取得価額に0.9と償却率、経過年数を掛けて計算します(式にすると、建物の取得価額×0.9×償却率×経過年数)。このときの償却率は、法定耐用年数の1.5倍の年数に対応する旧定額法の償却率を使います。木造は22年の1.5倍で償却率0.031です。経過年数の6か月以上の端数は1年とし、6か月未満は切り捨てます。また、減価償却費相当額は建物の取得価額の95%を限度とします。
| 建物の構造 | 償却率 |
|---|---|
| 木造 | 0.031 |
| 木骨モルタル | 0.034 |
| 金属造(骨格材3mm以下) | 0.036 |
| 金属造(骨格材3mm超4mm以下) | 0.025 |
| 鉄骨鉄筋コンクリート・鉄筋コンクリート | 0.015 |
計算例(木造・国税庁の式に沿った仮の数字):建物の取得価額が1,000万円、経過年数が20年なら、減価償却費相当額は 1,000万円×0.9×0.031×20=558万円です。この結果、建物の取得費に算入できるのは 1,000万円−558万円=442万円という計算になります。経過年数が長くなるほど差し引かれる額が増え、取得費は小さくなります。取得費が小さくなれば、売ったときの譲渡所得(課税の対象)は大きくなりやすいという関係です。実際の数字は購入時の契約書や償却率で変わるため、この例はあくまで式の確認用です。
出典: 国税庁 タックスアンサー『No.3261 建物の取得費の計算』(令和8年4月1日現在法令等。確認日: 2026年10月20日)
迷っている間も進む、居住用の特例の期限
築年数のほかに、迷う間に進むもう一つの時計が、マイホームを売るときの特例の期限です。自宅を売って譲渡所得から最高3,000万円を控除できる特例は、以前に住んでいた家屋の場合、「住まなくなった日から3年を経過する日の属する年の12月31日までに売る」ことが条件とされています。転勤でいったん家を空け、あるいは貸してから売る場合、この3年の期限が静かに進んでいきます。
期限の数え方や、貸していた期間がある場合の細かな扱いは個別に確認が必要です。本サイトでは、住まなくなった日からの3年の数え方を図解した別居中にマンションを売るとき、名義・住宅ローン・税の特例で確認することや、相続した空き家に特有の相続した実家の空き家を売るときの3,000万円控除、令和6年からの変更点でも扱っています。転勤でも、貸すか売るかを決めかねている間に期限が近づく点は同じで、だからこそ現在の価格を早めに把握しておく意味があります。
出典: 国税庁 タックスアンサー『No.3302 マイホームを売ったときの特例』(令和8年4月1日現在法令等。確認日: 2026年10月20日)
「今いくらで売れるか」を知ると、売る・貸す・残すを並べられる
ここまでを整理すると、建物の価値は築年数とともに下がる傾向があり、税の世界では「貸す=不動産所得で減価償却」「自宅のまま売る=譲渡所得の取得費で減価」という別々の物差しで扱われます。どちらの道でも、判断の起点になるのは「今この家は市場でいくらか」という現在の価格感です。これが分かって初めて、貸した場合の家賃や手残り、売った場合の譲渡所得の見込みを、同じ土俵に並べて比べられます。
査定は、売ると決めた人だけが使うものではありません。依頼は無料で、依頼しても売る義務はないので、「まだ迷っている」段階でこそ役に立ちます。1社だけだと価格が妥当か判断しにくいため、複数の会社に聞いて価格の幅と根拠を比べるのが現実的です。得られた価格を、税の数え方(貸すなら減価償却、売るなら取得費)と並べれば、家族で話すときの共通の土台ができます。価格を把握することは、売却をせかすためではなく、むしろ落ち着いて選ぶための準備です。
広告
売る場合の見込み
貸す・売る・残すを並べるために、売却の見込みを確かめる
現在の価格感が分かれば、貸した場合の手残りや、売った場合の譲渡所得の見込みと並べて比べられます。査定の依頼は無料で、売るかどうかは結果を見てから決められます。複数社の見方を比べると、価格の幅と根拠が分かります。ボタンからはリビンマッチ(リビン・テクノロジーズ株式会社)の外部サイトへ移動します。
リビンマッチの売却査定フォームへ進む家族で話すときの手元メモ
数字と事実をそろえたら、あとは家族で話し合う番です。次の項目を一枚の紙に書き出しておくと、税務署や税理士、不動産会社に相談するときにも話が早くなります。
- 建物の構造と築年数木造か鉄筋コンクリート造か。法定耐用年数(木造22年など)と現在の経過年数を確認する。
- 建物部分の取得価額購入時の契約書や明細で、土地と建物の内訳を確認する。減価償却や取得費の計算に使う。
- 現在の価格感今売ったらいくらか。複数の会社の査定で価格の幅と根拠を把握する。
- 戻る見込み時期が読めるか読めないか。貸すなら定期借家か普通借家か、戻れる条件を確認する。
- 特例の期限住まなくなった日から3年を経過する日の属する年の12月31日。該当しそうなら税務署で確認する。
- 相談先税額や適用の可否は所轄の税務署または税理士へ。契約や賃貸の可否は金融機関・不動産会社へ。
建物の価値も特例の期限も、迷っている間に静かに進みます。急いで結論を出す必要はありませんが、「今の価格」と「税の数え方」という動かせる事実を先に押さえておくと、家族の気持ちの部分に落ち着いて向き合えます。
あわせて読む
- 転勤で持ち家は売る?貸す?期限があるときに見る順番売る・貸す・空けておくを同じ表で比べる手順を整理しています。
- 転勤で家を離れるとき、住宅ローン控除は?転居前の届出を確認住まなくなる前に出す届出や、戻ったあとの再適用の条件を扱っています。
カテゴリの一覧はT03 転勤 × 戸建てから辿れます。