離婚の財産分与でマンションを渡すと、税金は誰にかかる?譲渡所得と3,000万円控除の分かれ目
離婚の話し合いで自宅のマンションをどうするかを決めるとき、お金のやり取りをしていないのに税金の話が出てくるのはなぜだろう、と戸惑う方は少なくありません。長く住んだ家を相手に渡す、あるいは自分が受け取る。気持ちのうえでは夫婦で築いたものを分けるだけでも、税金の世界では渡す側ともらう側で立場がはっきり分かれます。ここを知らないまま金額だけで合意すると、あとから想定していなかった負担が見えてくることがあります。
この記事では、離婚に伴う財産分与でマンションを渡す・もらうときの税金について、国税庁タックスアンサーと裁判所の案内で確かめられる範囲だけを整理します。税の記述は、国税庁タックスアンサーの令和8年4月1日現在の法令等にもとづく記載を、2026年10月23日に確認したものです。個別の事情への当てはめや、渡すべきか受け取るべきかという結論を示すものではありません。
財産分与で迷う気持ちは、3つの不安に分けると整理しやすい
離婚でマンションを分けるときの迷いは、たいてい次の3つが混ざっています。どれも自然な不安ですが、税金の仕組みに当てはめると、答えられる部分と、個別に確かめるしかない部分に分かれます。まず不安を3つに置いてみると、何を調べ、誰に聞けばよいのかが見えてきます。
- 誰に税金がかかるのか「渡す側」なのか「もらう側」なのか、あるいは両方なのか。お金を受け取っていない側にも負担が生じるのかという不安です。
- いくらを基準に計算されるのか売買のように代金が決まっていない財産分与で、何を金額の基準にするのか。相手との話し合いでも、この基準が合っていないと噛み合いません。
- 特例は使えるのかマイホームを売ったときの3,000万円の特別控除のような負担を軽くする仕組みが、離婚のときにも使えるのかという不安です。
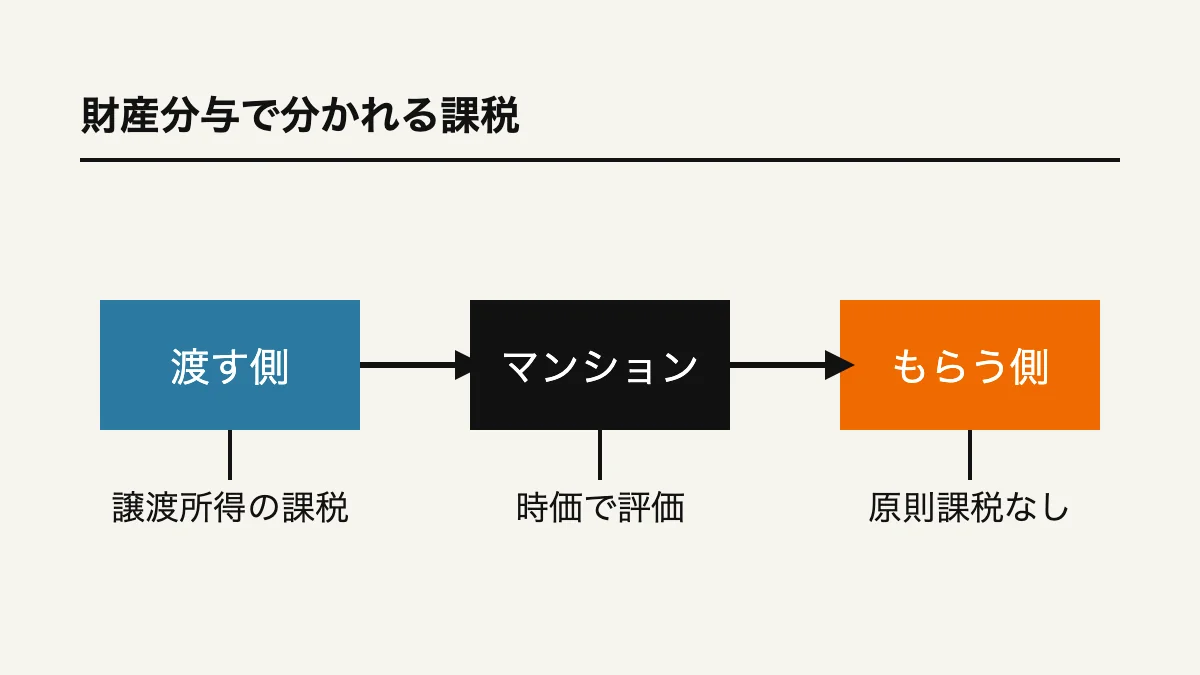
結論を先に置くと、財産分与で不動産を渡したときは、渡した側に譲渡所得の課税が生じ、分与した時の時価が計算の基準になります。もらった側は原則として贈与税がかかりません。そして3,000万円の特別控除が使えるかどうかは、離婚が成立する前か後かで前提が変わります。以下で、国税庁の記載に沿って1つずつ確かめていきます。
出典: 国税庁 タックスアンサー No.3114「離婚して土地建物などを渡したとき」、No.4414「離婚して財産をもらったとき」(いずれも令和8年4月1日現在法令等。確認日: 2026年10月23日)
そもそも財産分与とは何か——渡す・もらうで立場が分かれる
財産分与は、裁判所の案内では、夫婦が婚姻中に協力して取得した財産を、離婚する際または離婚後に分けることと説明されています。結婚してから二人で積み上げてきたものを、離婚のときに清算する手続きです。自宅のマンションは、その中でも金額が大きく、名義や住宅ローンが絡むため、分け方を決めるのに時間がかかりやすい財産です。
気持ちのうえでは「二人のものを半分にする」という一つの作業でも、税金の世界では「財産を渡す人」と「財産をもらう人」という2つの立場に分かれます。マンションという現物を渡す場合、渡す人は自分が持っていた不動産を手放し、もらう人は不動産を手に入れます。この「現物が動く」ことに着目して、税の取扱いが決まっていきます。お金を渡すのではなく、家そのものを渡すところに、売買と似た面が出てくるわけです。
なお、離婚後に財産分与を請求できる期間には区切りがあります。裁判所の案内では、離婚後に家庭裁判所へ財産分与の調停を申し立てられるのは、原則として離婚した日の翌日から起算して5年以内とされ、2026年4月1日より前に離婚した場合は2年とされています。期間と経過措置の詳しい整理は、財産分与の請求期間と共有名義を条文から整理した記事に譲り、この記事では税金に絞ります。
出典: 裁判所「財産分与請求調停」(確認日: 2026年10月23日)/国税庁 タックスアンサー No.4414「離婚して財産をもらったとき」(令和8年4月1日現在法令等。確認日: 2026年10月23日)
渡す側には譲渡所得の課税——「売っていないのに」の理由
財産分与で最も見落とされやすいのが、現物の不動産を渡した側の税金です。国税庁は「財産分与が土地や建物などで行われたときは、分与した人に譲渡所得の課税が行われることになります。」と説明しています。代金を1円も受け取っていなくても、渡した側に譲渡所得の計算が生じる、という点がここでのポイントです。
譲渡所得は、ふつうは不動産を売って代金を得たときに計算します。財産分与では代金が入ってこないのに、なぜ課税されるのか。国税庁は、その収入金額の考え方として「この場合、分与した時の土地や建物などの時価が譲渡所得の収入金額となります。」としています。つまり、分与によって財産分与の義務が消える代わりに、その時の時価で売ったのと同じように扱う、という整理です。気持ちのうえでは「あげた」でも、税の計算上は「時価で手放した」として読み替えられるわけです。
譲渡所得は、収入金額(ここでは分与した時の時価)から、取得費と譲渡費用、使える特別控除額を差し引いて計算します。取得費には、そのマンションを買ったときの価額や購入のための費用などが含まれます。買ったときより時価が下がっていて利益が出なければ、譲渡所得そのものが生じないこともあります。逆に、買ったときより値上がりしている都心のマンションなどでは、渡す側に相応の譲渡所得が出ることがあります。だからこそ、話し合いの前に「いまの時価がいくらか」をつかんでおくことが、渡す側にとっての出発点になります。
出典: 国税庁 タックスアンサー No.3114「離婚して土地建物などを渡したとき」、No.3208「長期譲渡所得の税額の計算」(いずれも令和8年4月1日現在法令等。確認日: 2026年10月23日)
広告
価格という土台
分け方を決める前に、いまの価格帯を置いてみる
財産分与の税金は、どれも「分与した時の時価」を起点にしています。渡す側の譲渡所得も、もらう側が受け継ぐ価額も、まずいまの価格帯が分からないと話し合いの土台が定まりません。査定の依頼は無料で、依頼したからといって売る義務が生じるものではなく、複数の会社に聞いて見込みの幅を比べることもできます。ボタンからはリビンマッチ(リビン・テクノロジーズ株式会社)の外部サイトへ移動します。
リビンマッチの売却査定フォームへ進むもらう側は原則、贈与税がかからない——ただし例外が2つ
次に、マンションを受け取る側の税金です。ただでもらったのだから贈与税がかかるのでは、と不安に思う方が多いところですが、国税庁は、離婚により相手方から財産をもらった場合、通常は贈与税の対象にはならないとしています。その理由として「相手方から贈与を受けたものではなく、夫婦の財産関係の清算や離婚後の生活保障のための財産分与請求権に基づき給付を受けたものと考えられるから」と説明されています。財産分与は「贈与」ではなく「清算」だ、という考え方です。
ただし、国税庁は例外として贈与税がかかる場合を2つ挙げています。1つは、分与された財産の額が「婚姻中の夫婦の協力によって得た財産の額やその他すべての事情を考慮してもなお多過ぎる場合」で、その多過ぎる部分に贈与税がかかります。もう1つは「離婚が贈与税や相続税を免れるために行われたと認められる場合」で、この場合はもらった財産全体が贈与税の対象になります。いずれも、清算として説明がつく範囲を超えているかどうかが分かれ目です。
| もらった側の扱い | 国税庁の記載で確かめられること |
|---|---|
| 原則 | 財産分与請求権に基づく給付のため、通常、贈与税はかからない。 |
| 例外1(多過ぎる場合) | 婚姻中の協力で得た財産の額やその他の事情から見て多過ぎる部分に、贈与税がかかる。 |
| 例外2(税逃れの離婚) | 贈与税や相続税を免れるための離婚と認められる場合、もらった財産全体に贈与税がかかる。 |
受け取る側にとっては、原則として贈与税がかからないのは安心材料です。一方で、分与の額が二人で築いた財産の範囲とかけ離れていないか、という視点は持っておいた方がよい、ということでもあります。ここでも、マンションの時価がいくらなのかが、「多過ぎる」かどうかを考える材料になります。
出典: 国税庁 タックスアンサー No.4414「離婚して財産をもらったとき」(令和8年4月1日現在法令等。確認日: 2026年10月23日)
もらった側が将来売るときは「分与を受けた日」から数える
受け取ったマンションを、将来自分が売ることになる場面もあります。そのときの税金は、受け取ったときの価額と、受け取った日が基準になります。国税庁は「分与を受けた人は、分与を受けた日にその時の時価で土地や建物を取得したことになります。」とし、「将来、分与を受けた土地や建物を売った場合には、財産分与を受けた日を基に、長期譲渡になるか短期譲渡になるかを判定することになります。」と説明しています。
つまり、もらった側は、元の配偶者が買ったときの価額や購入時期を引き継ぐのではなく、分与を受けた日に、その時の時価で買い直したという形でリセットされます。所有期間の数え方も、分与を受けた日からの年数になります。国税庁は、売った年の1月1日現在で所有期間が5年を超えるかどうかで、長期譲渡所得と短期譲渡所得を分けています。この区分によって、将来売ったときの税率が変わります。
具体的には、長期譲渡所得(売った年の1月1日時点で所有期間が5年を超える場合)は、所得税15%(復興特別所得税を含めて15.315%)と住民税5%の合計で20.315%です(国税庁 No.3208)。短期譲渡所得(5年以下の場合)は、所得税30%(復興特別所得税を含めて30.63%)と住民税9%の合計で39.63%になります(国税庁 No.3211)。同じ利益でも、区分によって税率が大きく違うため、受け取った日がいつかは記録しておく意味があります。
この税率は、もらった側が将来売るときだけでなく、渡す側が財産分与で手放すときの譲渡所得にも当てはまります。渡す側も、そのマンションの所有期間が売った年(分与した年)の1月1日時点で5年を超えるかどうかで区分されます。長く住んだマンションであれば長期に当たることが多い一方、買ってから間もない場合は短期になることもあります。
出典: 国税庁 タックスアンサー No.3114「離婚して土地建物などを渡したとき」、No.3208「長期譲渡所得の税額の計算」、No.3211「短期譲渡所得の税額の計算」(いずれも令和8年4月1日現在法令等。確認日: 2026年10月23日)
3,000万円の特別控除は、離婚の前と後で分かれる
渡す側に譲渡所得が出るとき、気になるのが、マイホームを売ったときの3,000万円の特別控除(No.3302)を使えるかどうかです。国税庁は、この特例を「譲渡所得から最高3,000万円まで控除ができる特例」としたうえで、適用できない場合の一つに「親子や夫婦など『特別の関係がある人』に対して売ったものでないこと。」を挙げています。特別の関係がある人には、このほか「生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます」とされています。
ここで分かれ目になるのが、渡す相手が「配偶者」に当たるかどうかです。婚姻関係が続いているあいだに配偶者へ渡した場合、相手は「配偶者」に当たるため、この特例の対象になりません。一方、離婚が成立したあとに財産分与として渡す場合、相手はすでに配偶者ではなくなっています。そのため「配偶者」という理由だけで対象外になることはありません。言い換えると、同じ「相手へ渡す」でも、離婚届を出す前か後かで、特別の関係に当たるかどうかが変わり得るということです。
ただし、これは「離婚後であれば当然に控除を受けられる」という意味ではありません。生計を一にする親族など、配偶者以外の特別の関係に当たらないか、また自分が住んでいた(または住まなくなってから一定期間内の)マイホームであることなど、この特例のほかの要件を満たすかどうかは、別に確かめる必要があります。3,000万円の特別控除の要件そのものは、3,000万円の特別控除と軽減税率の要件を整理した記事にまとめています。離婚のどの時点で渡すかによって税の前提が動くため、渡す時期を決める前に、自分の場合にこの特例が使えるのかを税務署または税理士へ確認しておくと、合意の前提が後から崩れずに済みます。
出典: 国税庁 タックスアンサー No.3302「マイホームを売ったときの特例」、No.3114「離婚して土地建物などを渡したとき」(いずれも令和8年4月1日現在法令等。確認日: 2026年10月23日)
渡すか、売って分けるか——選び方を税の面から並べる
自宅マンションの分け方には、大きく分けて「現物を相手へ渡す(または受け取る)」方法と、「第三者へ売って代金を分ける」方法があります。どちらを選ぶかは、住み続けたいかどうかや、住宅ローンの残り具合など、税金以外の事情も関わります。ここでは税の面に絞って、確かめられることと、個別に確認が必要なことを並べます。
| 分け方 | 国税庁の記載で確かめられること | このページでは分からないこと |
|---|---|---|
| 財産分与で現物を渡す | 渡した側に譲渡所得の課税。分与した時の時価が収入金額(No.3114)。もらった側は原則、贈与税がかからない(No.4414)。 | 渡す側が3,000万円の特別控除の要件を満たすかどうか。 |
| 第三者へ売って代金を分ける | 売った人に譲渡所得の計算が生じる。要件を満たせば3,000万円の特別控除の対象(No.3302)。 | 代金を離婚の前に分ける場合の扱い。 |
| もらった後にいずれ売る | 分与を受けた日・その時の時価が取得の基準。長期か短期かは分与を受けた日から判定(No.3114・No.3208・No.3211)。 | その時点の時価や、将来の相場。 |
表の右の列は、国税庁のこれらのページには書かれていない点です。書かれていないことを推測で埋めると、合意の前提が後から変わってしまいます。分からない点は分からない点として残し、確認先へ持っていく項目にするのが安全です。なお、離婚前に別居中のまま売る場合の確認点は、別居中のマンション売却、名義・ローン・税の確認点で扱っています。
広告
評価の前に
話し合いの数字を、見込みの価格帯からそろえる
渡す側の譲渡所得も、もらう側が受け継ぐ価額も、分与した時の時価が出発点です。いまの価格帯が分かると、どの分け方が自分たちに合うかを、感情だけでなく数字でも並べられます。査定の依頼は無料で、依頼しても売る義務はなく、複数の会社の見込みを比べることもできます。ボタンからはリビンマッチ(リビン・テクノロジーズ株式会社)の外部サイトへ移動します。
リビンマッチの売却査定フォームへ進む話し合いの前にそろえる、日付と数字の手元メモ
財産分与の税金は、どれも日付と金額を起点にしています。離婚の前後は出来事が重なり、あとから思い出そうとすると曖昧になりがちです。次の項目を書き出しておくと、税務署や税理士、弁護士に相談するときに、そのまま材料として使えます。空欄があってもかまいません。どこが空欄かが分かると、次に取り寄せる資料と、聞く相手が決まります。
| そろえる項目 | 関わること | 手元に置く資料 |
|---|---|---|
| いまの時価(価格の見込み) | 渡す側の譲渡所得の収入金額、もらう側が受け継ぐ価額、「多過ぎる」かどうかの判断材料。 | 不動産会社の査定、周辺の成約事例。 |
| 買ったときの価額と費用 | 渡す側の譲渡所得の取得費。利益が出るかどうかの計算に使う。 | 購入時の売買契約書、登記費用や仲介手数料の領収書。 |
| 買った日・住み始めた日 | 所有期間が長期か短期かの判定、居住用財産かどうかの確認。 | 売買契約書、住民票の記録。 |
| 離婚が成立した日 | 相手が「配偶者」に当たるかどうかの境目、財産分与を請求できる期間の起点。 | 戸籍の記載。 |
| マンションを分与する日 | 渡す側はその時の時価が収入金額に、もらう側はこの日に取得したことになる。 | 合意の書面、登記事項証明書。 |
特に「いまの時価」は、ほかの多くの項目の前提になります。渡す側の税額の目安も、もらう側が将来売るときの基準も、「多過ぎる」かどうかの判断も、すべて価格から始まります。価格の見込みを確認するときも、このメモがあると前提を伝えやすくなります。
確認先は目的ごとに分かれる
財産分与の税金は、一つの窓口ですべて決まるものではありません。下の窓口は、それぞれ判断できる範囲が違います。どこに何を聞くのかを分けておくと、離婚前後の限られた時間を、決めることに使いやすくなります。
- 税の取扱い税務署、税理士。譲渡所得の計算、3,000万円の特別控除が使えるか、離婚の前後でどう変わるかはここで確認します。
- 分け方と合意弁護士、家庭裁判所の手続。財産分与の対象や割合は個別の判断になります。
- 登記法務局の窓口、司法書士。名義と持分、抵当権の記載を確認します。
- 住宅ローン借入先の金融機関。残債がある場合の売却や名義の扱いは、契約書を手元に置いて問い合わせます。
- 価格の見込み不動産会社。いまの価格帯と、売り出しから引渡しまでの期間を確認します。
このサイトは情報を整理して伝える媒体で、個別の事情についての判断はできません。渡すべきか、売って分けるべきかという結論も、ここで示すものではありません。確かめられる事実を並べ、残った不安を、適切な窓口で解消していくための地図として使っていただければと思います。
あわせて読む
- 別居中のマンション売却、名義・ローン・税の確認点離婚前に別居したまま売る場合の、名義・住宅ローン・特例の起点を整理しています。
- 財産分与を家庭裁判所へ請求できる期間は5年になった。共有のまま残すとどうなるか財産分与の期間と、共有のまま残す場合の規定を条文から整理しています。
- 離婚でマンションをどうする?売却査定の前に分けること売る案・住み続ける案・貸す案を、名義・ローン・価格から比べています。
- マイホームを売ったときの3,000万円の特別控除と軽減税率は、重ねて受けられる特例の要件と所有期間の数え方を、国税庁の記載に沿ってまとめています。
このコラムは、離婚の財産分与でマンションを渡す・もらうときの税金に絞って整理しました。カテゴリの一覧はT06 離婚 × マンションから辿れます。